Domain masseleitung.de kaufen?
Wir ziehen mit dem Projekt
masseleitung.de um.
Sind Sie am Kauf der Domain
masseleitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain masseleitung.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC/DC 20..30V 48..63Hz.. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit/ Widerstand, Relais 00441865Der konduktive Leitfähigkeitsmessumformer/ -schalter zur Hutschienenmontage misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit, bzw. den Widerstand von Flüssigkeiten. Das Gerät verfügt über zwei parallele, frei programmierbare Istwertausgänge für Leitfähigkeit und Temperatur sowie ein Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
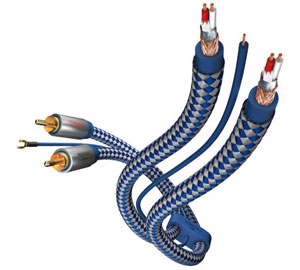
inakustik Premium Phono Cinch Kabel (1,5m) mit Masseleitung IA00405115Premium Phone Cinch Kabel Spezielles Phonokabel fü, r Plattenspieler mit MM/MC-System. Mit separater Masseleitung zum Erden des Laufwerks. Der , symmetrische Aufbau und die doppelte Abschirmung schü, tzen das empfi ndliche Signal93,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler 00550843Dieser Leitfähigkeits-Messumformer/-Regler im Schalttafelgehäuse ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für nachrüstbare Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1019,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00564045Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC/DC 20..30V 48..63Hz.. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit/ Widerstand, Relais 00441865Der konduktive Leitfähigkeitsmessumformer/ -schalter zur Hutschienenmontage misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit, bzw. den Widerstand von Flüssigkeiten. Das Gerät verfügt über zwei parallele, frei programmierbare Istwertausgänge für Leitfähigkeit und Temperatur sowie ein Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
inakustik Premium Phono Cinch Kabel (1,5m) mit Masseleitung IA00405115Premium Phone Cinch Kabel Spezielles Phonokabel fü, r Plattenspieler mit MM/MC-System. Mit separater Masseleitung zum Erden des Laufwerks. Der , symmetrische Aufbau und die doppelte Abschirmung schü, tzen das empfi ndliche Signal93,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT LWT-110 Leitfähigkeits-Messgerät Leitfähigkeit, Widerstand VC-8603595Das LWT-110 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP67 und das beleuchtete Display. Das kompakte Leitfähigkeits-Messgerät VOLTCRAFT LWT-110 besitzt eine spezialisierte Messzelle für höchstauflösende Rein/Reinstwasseranwendungen. Anwendungsgebiete sind Umkehrosmose und ähnliche Filter, Labore, Qualitätssicherung, Service.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.